Facturación electrónica
Corregir una factura del mes pasado ahora puede obligarlo a rehacer una declaración
Hasta hoy, el mes en que cae una nota de crédito lo decidía la fecha en que se emitió. Desde noviembre lo decide un código de dos dígitos, y ese código puede mandar el ajuste a un período que usted ya declaró.
En febrero alguien digitó un cero de más. El servicio costaba ₡45,000.00 y la factura salió por ₡450,000.00, se firmó, Hacienda la aceptó y ahí quedó. El error aparece en mayo, cuando el cliente revisa su estado de cuenta y llama.
Hoy eso se resuelve de una sola manera: una nota de crédito por la diferencia, emitida en mayo, con efecto en mayo. Desde el 1.º de noviembre esa misma nota de crédito puede tener efecto en febrero. Lo que decide cuál de las dos cosas ocurre es un código de dos dígitos que viaja dentro del XML.
El cambio viene de una bitácora de ajustes que la Dirección General de Tributación publicó el 22 de abril de 2026 sobre el manual de Anexos y Estructuras de la versión 4.4. No es una versión nueva de comprobantes (sigue siendo la 4.4, aunque en el gremio ya se le dice “4.4 v2”), pero para un negocio que corrige facturas viejas es de los cambios con más consecuencia práctica de los últimos años.
Hacienda agregó códigos nuevos a la nota 9 del manual de Anexos y Estructuras 4.4, que es el catálogo de razones por las cuales una nota de crédito o débito hace referencia a otro comprobante. Los códigos nuevos dicen en qué período fiscal cae el ajuste.
- Se pueden usar desde el 22 de abril de 2026 y son obligatorios a partir del 1.º de noviembre de 2026.
- Los códigos 13 y 14 llevan el efecto contable al período de la factura original, no al mes en que se emite la nota.
- Si la declaración de ese período ya se presentó, corresponde analizar si hay que rectificarla.
- La actualización toca además el IVA devuelto de servicios de salud, las identificaciones con letras y la exoneración aprobada después de facturar.
Qué se publicó el 22 de abril
La Dirección General de Tributación actualizó el manual de Anexos y Estructuras de la versión 4.4 con una bitácora de ajustes fechada el 22 de abril de 2026. Contiene cinco cambios. Quien ya tenga su sistema listo puede aplicarlos desde esa fecha, tanto en pruebas como en producción, y pasan a ser obligatorios el 1.º de noviembre de 2026.
Los cinco puntos de la bitácora son estos: se aclara que los campos de identificación admiten caracteres alfanuméricos para personas jurídicas, se abre una excepción en el campo de teléfono para números especiales como el 911, se amplía la descripción del campo de IVA devuelto, se agregan a la nota 9 los códigos 13, 14, 15, 16 y 17 con un ajuste al 12, y se agregan a la nota 10 los códigos 19 y 20.
Los dos primeros son trabajo de su proveedor de software y usted no debería enterarse de que ocurrieron. El de las identificaciones alfanuméricas es la contraparte técnica de un cambio del Registro Nacional que ya tratamos aparte, en el artículo sobre la cédula jurídica con letras. Lo que sigue en esta nota es el cuarto punto, que es el que puede terminar en una declaración rectificada.
Al momento de escribir esto circulan dos versiones de esta documentación en sitios del Ministerio de Hacienda, y no son iguales. Pasa con el manual y pasa también con los esquemas XSD, que son los archivos contra los que se valida cada comprobante antes de enviarlo.
El manual se distingue abriendo el Control Histórico de Cambios de las primeras páginas: si no aparece la línea “Bitácora de Ajustes al 22/04/2026”, esa copia es anterior y su nota 9 llega hasta el código 12. Los esquemas se distinguen buscando dentro del archivo el tipo “CodigoReferenciaType”: la versión vieja enumera hasta el 12 y la nueva llega hasta el 16.
Importa más de lo que parece. Un sistema que valida contra el esquema viejo va a rechazar de entrada un comprobante con código 13, antes siquiera de intentar enviarlo, y el mensaje de error no va a mencionar nada de esto.
Los dos códigos que mueven el mes
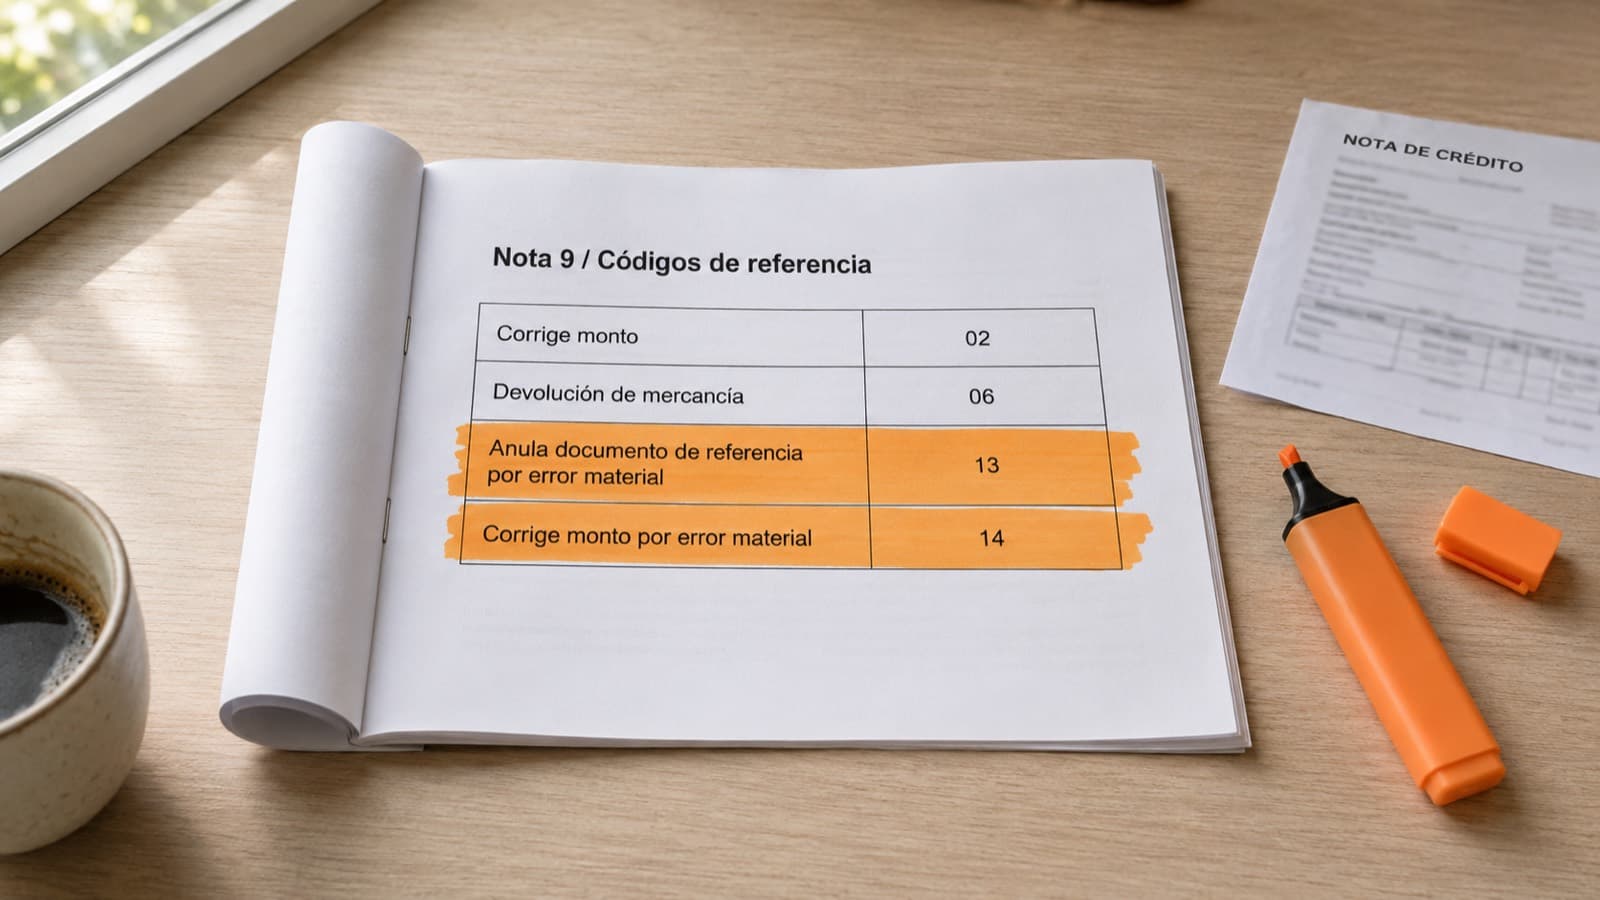
Los códigos 13 y 14 de la nota 9 indican que el ajuste de una nota de crédito o débito pertenece al período del comprobante que se está modificando, y no al período en que se emite la nota. El manual lo dice de forma expresa: deben reflejar su efecto contable en el mismo período del comprobante electrónico que se modifica.
Los códigos que ya existían siguen funcionando igual que siempre. El 01 anula, el 02 corrige un monto y el 06 registra una devolución de mercancía, y los tres dejan su efecto en el mes en que se emite la nota. Lo que se agregó es un par de gemelos con el mismo propósito y distinto destino temporal, bajo una etiqueta nueva: “error material”.
| Qué se está haciendo | Código | El efecto cae en |
|---|---|---|
| Anular un comprobante | 01 | El mes de la nota |
| Corregir un monto | 02 | El mes de la nota |
| Devolución de mercancía | 06 | El mes de la nota |
| Anular por error material | 13 | El mes del comprobante original |
| Corregir monto por error material | 14 | El mes del comprobante original |
Conviene advertir algo sobre el nombre, porque a más de un contador le va a sonar raro. “Error material” acá no significa lo mismo que materialidad en normas contables. El manual no fija un monto ni un porcentaje a partir del cual un error se vuelve material, y tampoco reserva estos códigos para equivocaciones grandes. Lo único que distingue a los códigos por error material es hacia dónde empujan el efecto: hacia atrás, al período original.
Factura de febrero: ₡450,000.00. Monto correcto: ₡45,000.00. La nota de crédito es de ₡405,000.00 en los dos casos, y se emite en mayo.
Con código 02, la disminución del ingreso y del impuesto se reconoce en mayo. La declaración de febrero no se toca.
Con código 14, la disminución pertenece a febrero. Si febrero ya se declaró, corresponde analizar la rectificación de esa declaración.
El código dejó de ser un dato del sistema y pasó a ser una decisión con consecuencias en una declaración.
Ahí está el cambio de fondo, y es el que vale la pena entender aunque nunca vaya a tocar un XML. Hasta ahora, recibir una nota de crédito y registrarla en el mes en que llegó era una respuesta correcta casi siempre. Desde noviembre esa respuesta depende de un código que eligió alguien más, a veces el proveedor que le emitió la nota.
La trampa del número 13
El número 13 existe en dos catálogos distintos del manual y significa cosas diferentes en cada uno. En la nota 9, que es el campo “código de referencia”, es anular por error material. En la nota 10, que es el campo “tipo de documento de referencia”, es facturación de mes vencido, que no tiene nada que ver con una corrección.
Las dos notas responden preguntas distintas sobre el mismo documento de referencia. La nota 10 responde qué tipo de documento se está referenciando (una factura, un tiquete, una nota de crédito). La nota 9 responde por qué se lo está referenciando. Una misma nota de crédito usa las dos, en campos separados del XML.
| Campo del XML | Qué significa el 13 ahí | Cuándo aplica |
|---|---|---|
| Código de referencia (nota 9) | Anula documento de referencia por error material | Se anula un comprobante y el efecto regresa a su mes |
| Tipo de documento de referencia (nota 10) | Facturación mes vencido | El servicio terminó el último día del mes y se factura los primeros días del siguiente |
El de mes vencido es el caso de los servicios públicos: el servicio corre durante agosto, vence el 31 y la factura sale el 2 de setiembre. El código deja constancia de que el ingreso pertenece a agosto, y la fecha del período va en el campo de fecha de emisión del documento de referencia. No hay error, no hay anulación y no hay nada que rectificar. Es simplemente un ingreso que se factura tarde por diseño.
Por eso “el código 13” a secas no quiere decir nada. Antes de sacar conclusiones hay que ver en cuál de los dos campos está escrito.
Los otros tres códigos de la nota 9
La misma bitácora agrega tres códigos más: el 15 para el comprobante que sustituye a uno anulado por error material, el 16 para el que sustituye a uno rechazado por Hacienda y el 17 para vincular un pago con la factura que cancela, de uso exclusivo del Recibo Electrónico de Pago.
Sustituye comprobante electrónico por error material. Es el que lleva el comprobante nuevo cuando el anterior se anuló con el 13. El manual encadena los dos de forma expresa, para que la anulación y el reemplazo queden unidos y el efecto se quede en el período original.
Sustituye comprobante electrónico rechazado. Un comprobante que Hacienda rechazó nunca llegó a existir como documento válido, así que no hay nada que anular: lo que corresponde es emitir uno nuevo, y este código deja constancia de a cuál reemplaza.
Pago a comprobante electrónico. Sirve para amarrar un Recibo Electrónico de Pago con la factura a crédito que está cancelando. Es de uso exclusivo de ese recibo, y no depende de que alguien lo recuerde: es el único de los cinco que aparece solamente en el esquema del recibo de pago, así que una factura o una nota con código 17 no llega a ninguna parte.
Vale detenerse en el 15, porque revela algo del diseño de todo esto: el código de un comprobante puede quedar determinado por el de otro documento anterior. Si la nota que anuló la factura llevaba 01, el reemplazo lleva 07 y todo cae en el mes de la nota. Si llevaba 13, el reemplazo tiene que llevar 15 para que el efecto se quede en el período original. Elegir mal el segundo parte la operación en dos meses distintos, con la anulación en uno y el reemplazo en otro.
En la nota 10, la de tipos de documento, se agregaron el 19 para la Factura Electrónica de Exportación y el 20 para el Recibo Electrónico de Pago. Eran dos huecos del catálogo: los documentos ya existían pero no había forma limpia de referenciarlos.
La exoneración aprobada tarde deja de obligar a refacturar
El código 12 pasó a llamarse “nota de crédito financiera por exoneración posterior a la facturación”. Cuando un cliente presenta su autorización de exoneración después de la compra, ahora basta con emitir una nota de crédito financiera por el impuesto que se le devuelve, en lugar de anular toda la operación y volver a facturarla.
El procedimiento anterior era un rodeo largo: anular el comprobante original con una nota de crédito, emitir uno nuevo con la exoneración aplicada y enlazarlo con el anulado. Tres documentos para reconocer un impuesto que no correspondía cobrar.
Con la nota financiera se emite un solo documento, únicamente por el monto del impuesto, y no lleva código CAByS ni el resto de los campos de detalle de una línea de mercancía. Su efecto se reconoce en el período en que se emite la nota, así que este no manda a rectificar nada. Vale la pena saberlo si vende a clientes con exoneraciones, porque el trámite se acorta bastante.
El IVA devuelto de salud ahora trae la fórmula escrita
El campo de IVA devuelto es obligatorio cuando se facturan servicios de salud pagados con tarjeta. La actualización agrega la fórmula exacta para calcularlo cuando hay varios medios de pago o cuando la factura mezcla servicios de salud con otros productos.
Los servicios de salud privados en Costa Rica se facturan con una tarifa de IVA del 4%, y cuando el paciente paga con tarjeta ese impuesto se le devuelve. El comprobante tiene que dejar registrado cuánto se devolvió. Hasta ahora el manual decía poco sobre el cálculo, que es justamente donde estaban las dudas.
La validación no es indulgente. Hacienda verifica que el monto declarado corresponda a líneas con códigos CAByS de servicios médicos y que el comprobante incluya tarjeta como medio de pago; si eso no se cumple, rechaza el documento.
Este campo da para más de lo que cabe acá, sobre todo si usted factura consulta y mercancía en el mismo comprobante, como una óptica. Lo tratamos aparte en el artículo sobre el IVA devuelto en servicios de salud, con la fórmula del manual, el problema que tiene y qué hacer cuando el paciente paga en dos tandas.
Dos cambios que no aparecen en la lista de cinco
La bitácora enumera cinco puntos, pero el texto del apartado de información de referencia trae dos ajustes más que no figuran en esa lista: una validación más estricta de que los datos de la nota coincidan con el comprobante original, y un tope distinto para el monto de las notas de crédito.
El primero es una vuelta de tuerca a algo que ya existía. El manual verifica desde antes que la información de la nota corresponda al comprobante que modifica, pero la redacción nueva pide que coincidan “los datos informativos incluidos”, y agrega el encabezado a la lista de ejemplos junto con el tipo de cambio y el código CAByS. Una nota armada a mano, con la línea reescrita de memoria en lugar de copiada de la factura, tiene más probabilidades de rebotar que antes.
El segundo cambia una cuenta. El tope de una nota de crédito solía ser el monto del comprobante al que hace referencia. Ahora el límite es el monto acumulado de ese comprobante más la suma de las notas de débito que se le hayan emitido. Es más margen, no menos, y sobre todo es un número que se puede calcular: si una factura creció con notas de débito posteriores, el crédito puede llegar hasta donde creció.
Qué conviene preguntar antes de noviembre
El trabajo técnico le corresponde a su proveedor de facturación, pero la decisión de cuál código lleva cada nota es contable y se queda en su empresa. Estas cuatro preguntas sirven para saber si las dos partes están listas, y se responden con evidencia, no con un “sí, tranquilo”.
Es la pregunta que separa un sistema actualizado de uno que todavía no. Si al hacer una nota de crédito el código sale fijo o no aparece por ningún lado, la decisión la está tomando el software solo, y desde noviembre esa decisión tiene consecuencias fiscales.
Hoy suele no decidirlo nadie, porque no había nada que decidir. Vale la pena dejarlo por escrito antes de noviembre: si lo elige quien factura, necesita un criterio; si lo elige el contador, necesita enterarse antes de que la nota salga.
Del lado de las compras usted no elige el código: lo recibe. Si sus notas de crédito recibidas se registran en el mes en que llegan sin que nadie mire el código, en algún momento va a haber una diferencia entre lo declarado y lo que Hacienda tiene registrado.
Esas suelen ser notas financieras (códigos 09 y 10), que existen desde antes y no llevan código CAByS porque no corrigen una línea en particular. Confirmar cuáles de sus notas son financieras y cuáles ordinarias evita usar el camino equivocado por costumbre.
Lo que queda
Si su negocio corrige pocas facturas y casi siempre dentro del mismo mes, este cambio le va a pasar por encima sin que lo note: seguirá usando el 01 y el 02 como hasta ahora, y esos códigos no cambiaron. Vale la pena tenerlo claro para no armar un proyecto donde no hace falta.
El día que sí importa es el otro. El del cero de más que aparece en mayo sobre una factura de febrero, con la declaración de febrero presentada hace rato. Hasta hoy esa conversación terminaba en la nota de crédito. Desde noviembre empieza ahí.
Sobre quién escribe esto. Somos ZokaOne, un equipo costarricense que hace software de gestión y facturación electrónica para negocios locales. Este artículo salió de leer la bitácora del 22 de abril para saber qué nos tocaba implementar, y de notar que la parte difícil no es técnica: es decidir cuál código va en cada nota, y eso no lo puede resolver un sistema por su cuenta. Si trabaja con otro proveedor, las preguntas de arriba le sirven igual. Este texto es informativo y no sustituye la opinión de su contador.
Preguntas frecuentes
¿Qué son los códigos 13 y 14 en una nota de crédito?
Son códigos de referencia que indican que la corrección pertenece al período de la factura original y no al mes en que se emite la nota. El 13 anula un comprobante por error material y el 14 corrige un monto por error material. Se agregaron a la nota 9 del manual de Anexos y Estructuras 4.4.
¿Desde cuándo son obligatorios los nuevos códigos de facturación electrónica?
Son obligatorios a partir del 1 de noviembre de 2026. Quien ya tenga su sistema actualizado puede usarlos desde el 22 de abril de 2026, fecha de la bitácora de ajustes, tanto en el ambiente de pruebas como en producción. Antes de noviembre su uso es voluntario.
¿Qué diferencia hay entre el código 02 y el código 14?
Los dos corrigen un monto, pero en períodos distintos. El código 02 reconoce el ajuste en el mes en que se emite la nota de crédito. El código 14 lo reconoce en el mes del comprobante original que se está corrigiendo, aunque la nota se emita meses después.
¿Hay que rectificar una declaración por una nota de crédito con código 14?
Si la declaración del período original ya fue presentada, corresponde analizar la rectificación, porque el ajuste pertenece a ese período. Si todavía no se ha presentado, basta con incorporar el efecto antes de presentarla. La decisión es contable y conviene consultarla con su contador.
¿Por qué el código 13 significa dos cosas distintas en facturación electrónica?
Porque el número aparece en dos catálogos diferentes del manual. En la nota 9, el campo de código de referencia, el 13 es anular por error material. En la nota 10, el campo de tipo de documento de referencia, el 13 es facturación de mes vencido, que no corrige ningún error.
¿Qué es el IVA devuelto en una factura de servicios de salud?
Es el impuesto que se le devuelve al paciente cuando paga servicios de salud con tarjeta. Los servicios de salud privados se facturan con IVA del 4% y el comprobante debe registrar cuánto se devolvió. Hacienda rechaza el documento si el monto no corresponde a líneas con códigos CAByS médicos.
¿Quiere ver esto funcionando en su negocio?
Le mostramos el sistema con sus propios datos en 20 minutos. Sin compromiso.