Facturación electrónica
El IVA devuelto en servicios de salud pagados con tarjeta
Los servicios de salud privados se facturan al 4% y ese impuesto se le devuelve al paciente que paga con tarjeta, dentro de la misma factura. La cuenta se complica cuando el comprobante mezcla consulta con mercancía.
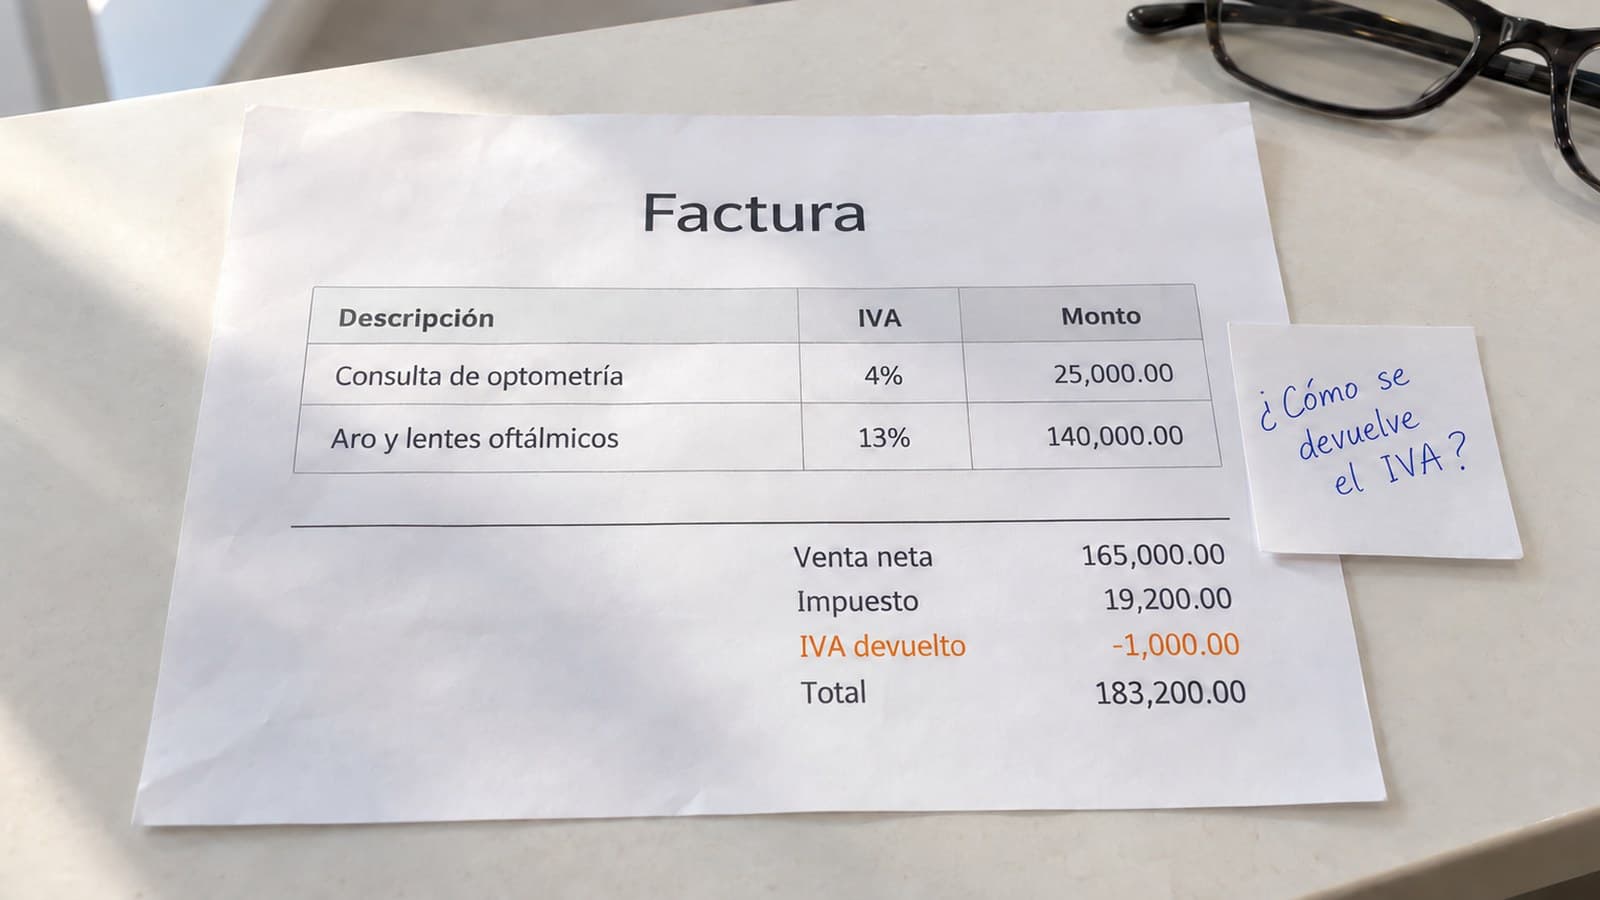
Una señora llega a la óptica por el examen de la vista y sale con los lentes encargados. En la misma factura van dos cosas que Hacienda trata distinto: la consulta de optometría, que es un servicio de salud, y el aro con los lentes, que es mercancía. Paga con tarjeta, y el total que aparece en el datáfono no es el que nadie esperaba.
Casi siempre el motivo es el mismo y es de aritmética antes que de normativa: el sistema devolvió el impuesto de toda la factura cuando solo debía devolver el de la consulta.
Los servicios de salud privados se facturan con IVA del 4%. Cuando el paciente paga con tarjeta, ese impuesto se le devuelve dentro del mismo comprobante, en un campo que resta del total.
- No es un reintegro posterior. El paciente paga menos en el momento del cobro.
- En una factura que mezcla consulta y mercancía, solo el impuesto de las líneas de salud entra en la devolución.
- El efectivo no la genera. SINPE Móvil tampoco aparece autorizado, según las fuentes disponibles.
- Hacienda rechaza el comprobante si el monto declarado no corresponde a líneas con códigos CAByS de servicios médicos.
La devolución baja el total, no llega después
El monto devuelto viaja dentro del comprobante electrónico, en el campo TotalIVADevuelto, y se resta del total a pagar. El paciente no solicita nada ni espera un depósito: paga menos ahí mismo. El prestador lo recupera luego, en su declaración mensual.
Si su sistema imprime un total que no responde a esa fórmula, algo se calculó mal antes de la firma.
El beneficio es del paciente, que es el consumidor final. Para la óptica es una obligación operativa: cobrar el 4%, devolverlo en el acto y arreglarlo después con Hacienda.
Cuando la misma factura lleva consulta y lentes
En una factura que mezcla servicios de salud al 4% con mercancía al 13%, lo que se devuelve es únicamente el impuesto de las líneas de salud. El IVA de la mercancía no genera devolución, aunque el paciente pague todo con la misma tarjeta.
Ahí está el error que más se repite. La palabra “impuesto” se lee como si fuera el impuesto del comprobante, y el comprobante trae dos impuestos conviviendo.
| Línea | Base | Tarifa | Impuesto | ¿Devuelve? |
|---|---|---|---|---|
| Consulta de optometría | ₡25,000.00 | 4% | ₡1,000.00 | Sí, ₡1,000.00 |
| Aro y lentes oftálmicos | ₡140,000.00 | 13% | ₡18,200.00 | No |
| Totales | ₡165,000.00 | ₡19,200.00 | ₡1,000.00 |
La venta neta más el impuesto dan ₡184,200.00. Al restar la devolución de ₡1,000.00, que es el 4% de la consulta, la paciente paga ₡183,200.00 con su tarjeta.
Si el sistema hubiera devuelto los ₡19,200.00 completos, el total habría bajado a ₡165,000.00. Son ₡18,200.00 regalados en una sola venta, que además desordenan la declaración del mes.
La fórmula existe, y no cierra
El manual de Anexos y Estructuras trae una fórmula para el caso mixto: el monto devuelto es igual al monto pagado con tarjeta, dividido entre la venta neta, multiplicado por el monto del impuesto. Aplica cuando hay más de un medio de pago o cuando la factura incluye otros productos además de los servicios de salud.
Está en la descripción del campo TotalIVADevuelto, en el apartado de resumen del comprobante.
Hasta ahí, todo bien. El problema aparece al buscar qué significan sus términos, porque el propio manual los define en otros campos y no hablan el mismo idioma.
| Término | Cómo lo define el manual | ¿Lleva impuestos? |
|---|---|---|
| Venta neta | Total de venta menos total de descuento | No los incluye |
| Monto por medio de pago | Lo que se cobró por cada medio, y suma al total del comprobante | Sí los incluye |
El numerador lleva impuestos y el denominador no. Con la factura de arriba, si la paciente paga los ₡184,200.00 completos con tarjeta, esa división da 1.11 y la devolución terminaría siendo mayor al impuesto que se cobró. Aplicada al pie de la letra, la fórmula devuelve de más.
La regla está escrita. Lo que no está claro es qué hay que meter en ella.
En la práctica los sistemas resuelven por el lado sensato: devolver el impuesto de las líneas de salud cubiertas por la tarjeta, sin pasarse de ahí. Es lo que Hacienda acepta y lo que deja al paciente pagando lo que corresponde. Pero conviene saber que es una interpretación, no una lectura literal, y que su proveedor está aplicando alguna.
El paciente que paga en dos tandas
Cuando el paciente deja un adelanto el día del examen y paga el resto con tarjeta semanas después, lo determinante es cómo se factura. Si la consulta se factura sola y se cobra por un medio que no genera devolución, ese beneficio se pierde y no hay forma de recuperarlo después.
Conviene decir cuáles medios cuentan, porque sorprende: según las fuentes disponibles, solo la tarjeta de crédito o débito genera devolución. El efectivo no, y SINPE Móvil tampoco, pese a ser electrónico y tener su propio código en el catálogo de medios de pago desde la versión 4.4. Que sirva para facturar no lo vuelve válido para devolver.
Vuelva a la óptica. La señora hace el examen un martes, deja ₡30,000.00 por SINPE Móvil y se lleva la orden. Tres semanas después retira los lentes y paga el resto con tarjeta. Hay dos maneras de documentar eso y no dan el mismo resultado.
La consulta se factura el día del examen y se cobra por SINPE Móvil. Como ese medio no genera devolución, la paciente pierde los ₡1,000.00. Los lentes se pagan con tarjeta, pero al 13% nunca hubo devolución que perder.
Se emite un solo comprobante al entregar los lentes, con el adelanto y el pago con tarjeta declarados como medios de pago. La línea de salud queda adentro, y lo pagado con tarjeta cubre de sobra la consulta con su impuesto.
La primera forma es la más común y la más cara para el paciente: facturar la consulta el día del examen se siente ordenado, pero si ese día se cobra por SINPE, la devolución desaparece sin que nadie lo note. Y tampoco la rescata el Recibo Electrónico de Pago, que registra abonos contra facturas a crédito: al emitir una factura a crédito no se conoce el medio de pago, así que no hay devolución que calcular.
Sobre los dos pagos en meses distintos, esto sí está resuelto: el campo de la devolución vive en la factura, no en los cobros. Se afecta la declaración del período en que se emitió el comprobante, aunque el dinero haya entrado repartido entre dos meses.
Lo que hace que Hacienda no acepte el comprobante
Los rechazos ligados a la devolución casi siempre nacen antes de la factura, en cómo quedó registrado el negocio: la actividad económica del emisor y el código CAByS de la línea que se pretende cobrar al 4%.
El manual lo dice sin rodeos: se verifica que el monto declarado corresponda a líneas con códigos CAByS de servicios médicos y que el medio de pago sea tarjeta. Si eso no se cumple, el comprobante se rechaza, sin advertencia ni aceptación parcial. Y la actividad económica es la que más sorprende: si el negocio quedó inscrito solo con una actividad de venta de mercancía, la línea de consulta al 4% no encuentra respaldo, por más que la haya prestado un optometrista colegiado.
El CAByS es el otro frente, y para una óptica es el decisivo. La consulta y los lentes oftálmicos llevan códigos distintos con tarifas distintas. Escoger un código de mercancía para la consulta hace que se cobre al 13% y que no haya devolución que calcular. Confirme cuál corresponde contra el catálogo oficial, con su contador, y guarde esa respuesta con fecha: es la primera pieza y sostiene a todas las demás.
Saque tres facturas del mes pasado que hayan llevado consulta y mercancía juntas, y compruebe que el monto devuelto corresponde solo al impuesto de las líneas de salud.
Revise en el registro de contribuyentes que la actividad de salud esté inscrita y vigente.
Pregúntele a su proveedor, por escrito, qué criterio aplica cuando una factura se paga con tarjeta y con otro medio a la vez.
Lo que queda
Si en su negocio no hay mercancía de por medio, casi nada de esto le va a hacer falta: cobra servicios de salud, el paciente paga con tarjeta y la cuenta es directa. El enredo aparece cuando en la misma factura conviven dos tarifas, que es todos los días en una óptica.
Sobre quién escribe esto. Somos ZokaOne, un equipo costarricense que hace software de gestión y facturación electrónica para negocios de servicios. Escribimos sobre esto porque la factura que abre el artículo la vemos seguido, y porque la fórmula del manual nos obligó a decidir una interpretación y a poder defenderla. Si prefiere resolverlo con su proveedor actual, revisando unas cuantas facturas mixtas al mes con su contador, el artículo le sirve igual. Este texto es informativo y no sustituye la opinión de su contador. La actualización de abril de 2026 tocó este campo junto con los códigos de las notas de crédito.
Preguntas frecuentes
¿Cuánto IVA me devuelven si pago una consulta médica con tarjeta?
Los servicios de salud privados se facturan con IVA del 4%. Si el paciente paga con tarjeta de crédito o débito, ese mismo 4% se le devuelve dentro de la factura y el total a pagar baja en ese monto. No hay que solicitarlo aparte ni esperar un reintegro posterior.
En una factura de óptica con consulta y lentes, ¿sobre qué monto se calcula la devolución?
Solo sobre el impuesto de las líneas de salud. Si la consulta de optometría lleva ₡25,000.00 al 4%, se devuelven ₡1,000.00, aunque la misma factura incluya lentes gravados al 13% pagados con la misma tarjeta. Devolver el impuesto total del comprobante es el error más frecuente.
¿Si pago con SINPE Móvil también me devuelven el IVA de la consulta?
Según las fuentes disponibles, no. La devolución en servicios de salud procede únicamente cuando el pago se hace con tarjeta de crédito o débito. El efectivo no la genera y SINPE Móvil no aparece autorizado para este efecto, aunque sí sea un medio de pago válido en el comprobante electrónico.
¿Qué pasa si dejo un adelanto y pago el resto con tarjeta otro día?
Depende de cómo se facture. Si la consulta se factura sola el día del examen y se cobra por un medio que no genera devolución, el beneficio se pierde. Cuando la línea de salud queda dentro de un comprobante cubierto por tarjeta, sí procede, aunque el reparto exacto conviene confirmarlo con su proveedor.
¿Por qué Hacienda me rechaza la factura con IVA devuelto?
El manual exige que el monto declarado corresponda a líneas de detalle con códigos CAByS de servicios médicos y que el medio de pago sea tarjeta. Si la actividad económica de salud no está inscrita y vigente, o si el CAByS de la línea no es de salud, el comprobante se rechaza sin aceptación parcial.
¿La devolución del IVA llega después a mi cuenta bancaria?
No llega después: se descuenta en el mismo comprobante. El total del documento electrónico resulta de sumar la venta neta y el impuesto, y restar el monto devuelto, así que el paciente paga menos en el momento del cobro. El prestador lo recupera luego en su declaración mensual.
¿Quiere ver esto funcionando en su negocio?
Le mostramos el sistema con sus propios datos en 20 minutos. Sin compromiso.